Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu (SEDDK) tarafından bir süre önce sektörün görüşüne açılan Bütünleşik Sigortalar Hakkında Yönetmelik, 12 Kasım 2026 tarihli ve 33428 sayılı Resmî Gazete’de yayımlanarak aynı gün yürürlüğe girdi.
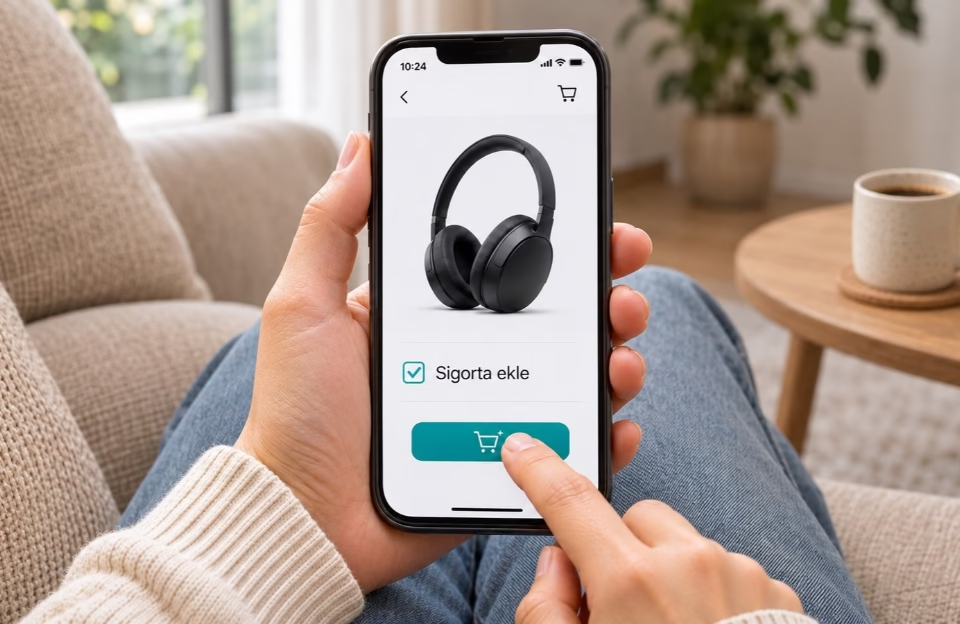
Böylece sektörde “embedded insurance” veya “gömülü sigortacılık” olarak da kullanılan, bir mal ya da hizmetin satışı sırasında yanında sigorta sunulması artık çok daha geniş bir alanda mümkün hale geldi. Buna karşılık şeffaflık, müşterinin sigortayı sonlandırabilmesi ve sigorta sunum koşulları konusunda kurallar da netleşti.
Düzenleme, sigorta acentelerinin ve brokerlerin mevcut faaliyetlerini değiştirmiyor; aracıların kendi kanallarından yaptığı satışlar mevcut mevzuata göre devam ediyor. Yönetmelik, sigortanın bir mal veya hizmetin satıldığı ya da kiralandığı noktada, o işlemin tamamlayıcısı olarak sunulduğu alternatif bir satış modelini düzenliyor. Bu modelde ticaret ortamı sağlayana ödenen hizmet bedeli de sigorta aracılığı komisyonu sayılmıyor (md. 11/2).
Acente veya brokerlerin bu modelde yer almasının önünde bir engel bulunmuyor. Böyle bir durumda, bütünleşik sigorta kapsamındaki iş birlikleri bakımından yeni Yönetmeliğin kuralları uygulanıyor. Düzenlemenin getirdiği değişiklikleri anlamak için önce mevcut çerçeveye, ardından genişleyen kapsama ve uygulamada dikkat edilmesi gereken noktalara bakmakta fayda var.
Önceki Düzenlemenin Sınırları
Mal veya hizmetle bağlantılı sigortalar, bugüne kadar 16 Haziran 2021 tarihli Sigortacılık Kapsamında Değerlendirilecek Faaliyetler ve Mesafeli Akdedilen Sigorta Sözleşmeleri Hakkında Yönetmelik ve buna dayanan 31 Ağustos 2021 tarihli ve 2021/14 sayılı Genelge ile düzenleniyordu. Bu düzenlemeler, mal ve hizmet satışına bağlı sigortalara oldukça kısıtlı bir uygulama alanı sağlıyordu:
Cihaz satışına bağlı sigortalar: Bilgisayar, tablet, cep telefonu ve beyaz eşya gibi cihazların satışında yalnızca elektronik cihaz, makine kırılması ve hırsızlık sigortası sunulabiliyordu (md. 10/1).
Prim ve teminat süresi sınırı: Yıllık prim, Yönetmeliğin yayımlandığı tarihte 3.000 TL olarak belirlenen ve her yıl TÜFE ile güncellenen sınırı aşamıyordu. Bu tutar 2026 yılı için 20.866 TL idi. Teminat süresi ise uzatılmış garanti hariç en fazla iki yıldı.
Seyahat sigortalarında kanal sınırlaması: Seyahatle ilgili risklere ilişkin sigorta, ancak bilete bağlı olarak ve yolcu taşımacılığı hizmeti sunanların kendi internet sitesi ya da mobil uygulaması üzerinden, bilet satışıyla birlikte veya sonrasında sunulabiliyordu (md. 10/2). 2021/14 sayılı Genelge, “yolcu taşımacılığı faaliyetini bizzat gerçekleştirenler” ifadesiyle bu alanı daha da daraltıyordu (md. 5/1). Bilet satış platformları gibi üçüncü kişilere ait e-ticaret ortamları, Yönetmeliğin 9/4. maddesindeki yasak nedeniyle bu imkânın dışındaydı.
E-ticaret ortamlarında satış yasağı: Bu istisnalar dışında, yetkili kuruluşların kendi siteleri hariç e-ticaret ortamlarında sigorta ürünü satışı yasaktı. Bu platformlara yalnızca reklam ve ilan verilebiliyordu (md. 9/4).
Yeni Yönetmelikle Neler Değişiyor?
Yeni düzenlemenin merkezinde “bütünleşik sigorta” kavramı var. Bu kavram, mal satışı ya da kiralaması veya hizmet satışı yapılan fiziki ya da elektronik ortamda, o mal, hizmet veya bunların finansmanıyla doğrudan bağlantılı risklerle sınırlı olarak alıcıya sunulan sigortaları ifade ediyor (md. 4/1-b). Yani belirleyici soru artık “hangi cihaz?” değil, “risk satılan şeyle doğrudan bağlantılı mı?”
Kapsam Önemli Ölçüde Genişledi
Yönetmeliğin 5. maddesine göre artık şu risk ve ürünler bütünleşik sigorta kapsamında sunulabiliyor:
- Mala ilişkin riskler: Malın kırılması, kaybı, çalınması, yanması, arızalanması ya da herhangi bir şekilde zarar görmesi. Önceki düzenlemedeki cihaz türü sınırı kalktı.
- Ev hayvanlarına ilişkin riskler: Ev hayvanlarının hastalanması, çalınması ve kaybı.
- Hizmetlere ilişkin riskler: Seyahat, ulaşım, konaklama, etkinlik, abonelik, fatura ödeme, siber güvenlik, paylaşımlı veya kısa süreli araç kiralama gibi hizmetlerin, hizmet sağlayandan kaynaklanmayan nedenlerle kullanılamaması, iptali, kesintiye uğraması veya yetkisiz kullanılması ile seyahat hizmetiyle bağlantılı diğer riskler.
- İkamet ve vize işlemleri: İkamet izni ve vize başvurularında istenen sigortalar.
- Banka kredileriyle bağlantılı sigortalar: Bankaların kendilerine ait olmayan e-ticaret ortamlarında sağladıkları bireysel kredilerle bağlantılı hayat, borç ödeme ve ferdi kaza sigortaları.
Hangi Sigortalar Kapsam Dışında?
Kapsam genişlemekle birlikte, Yönetmeliğin 6. maddesi bazı ürünlerin bütünleşik sigorta olarak sunulmasını açıkça kapsam dışında bırakıyor. Bunlar; zorunlu sigortalar ve zorunlu deprem sigortası, konut ve işyeri sigortaları, kara, hava, raylı ve su araçları sigortaları (paylaşımlı ve kısa süreli kiralama hariç), özel sağlık ve hastalık sigortaları (vize ve ikamet hariç), birikimli ve yatırımlı ürünler, tarım, finansal kayıp, kredi (banka kredileri hariç) ve kefalet, nakliyat, hukuksal koruma, inşaat ve montaj sigortaları.
Ferdi kaza, hayat ve sorumluluk sigortaları ise ancak 5. maddede sayılan istisnalar çerçevesinde sunulabiliyor.
Eski ve Yeni Düzenlemenin Karşılaştırılması
Yeni Yönetmelik, sunulabilecek sigortaların kapsamının yanı sıra prim sınırı, sunum zamanı, bilgilendirme, sigortanın sona erdirilmesi ve tarafların sorumlulukları bakımından da değişiklikler getiriyor. Aşağıdaki tablo, 2021 tarihli Yönetmelik ve 2021/14 sayılı Genelge ile oluşan önceki çerçeveyi yeni düzenlemeyle karşılaştırıyor.
| Konu | 2021 Yönetmeliği | Yeni Yönetmelik |
| Düzenlemenin yeri | Genel bir yönetmelik içinde tek madde (md. 10) ve 9/4’teki istisna; uygulama esasları 2021/14 sayılı Genelge’de (md. 2/2, 5) | Bu alana özgü müstakil yönetmelik |
| Temel kavram | Tanım yok; “mal ve hizmet satışı ile bağlantılı sigortalar” | “Bütünleşik sigorta”: mal, hizmet veya bunların finansmanıyla doğrudan bağlantılı riskler (md. 4/1-b) |
| Sunulabilecek sigortalar | Cihaz satışına bağlı elektronik cihaz, makine kırılması ve hırsızlık; seyahatle ilgili risklere ilişkin sigorta | Mal, ev hayvanı, geniş bir hizmet yelpazesi, vize/ikamet, banka kredisine bağlı sigortalar (md. 5) |
| Kiralama | Kapsam dışı, yalnızca satış | Mal kiralaması ile paylaşımlı ve kısa süreli araç kiralama da kapsamda |
| Finansman | Kapsam dışı | Bankaların kendilerine ait olmayan e-ticaret ortamlarında verdiği bireysel kredilere bağlı hayat, borç ödeme ve ferdi kaza sigortaları |
| Açıkça yasaklananlar | Ayrı liste yok; sayılanlar dışında sunulamaz | 14 bentlik yasak listesi (md. 6) |
| Satış kanalı | Cihaz sigortaları mağazada da üçüncü kişilere ait e-ticaret ortamlarında da sunulabiliyordu (md. 9/4, 10/4); seyahatte ise yalnızca yolcu taşımacılığı hizmeti sunanların kendi sitesi/uygulaması (md. 10/2; Genelge md. 5/1: faaliyeti bizzat gerçekleştirenler) | Mal veya hizmetin satıldığı ya da kiralandığı fiziki veya elektronik ortam (md. 4/1-b). Fiziki-elektronik ayrımı korunuyor; asıl fark seyahatte yolcu taşımacılığı hizmeti sunanların kendi sitesi şartının kalkması ve “mağaza” yerine “fiziki ortam” denmesi |
| Yıllık prim üst sınırı | 3.000 TL, her yıl TÜFE ile güncellenir (2026 yılı tavan prim tutarı: 20.866 TL) | İlgili yılın ilk altı ayındaki aylık brüt asgari ücret (2026 için 33.030 TL); Kurul ürün bazında yarıya indirebilir veya iki katına çıkarabilir (md. 7/1) |
| Teminat süresi | En fazla 2 yıl (uzatılmış garanti hariç) | En fazla 2 yıl; uzatılmış garantide garanti süresine uyumlu uzatılabilir (md. 7/2) |
| Sunum zamanı | Satışla birlikte veya satıştan sonra, süre sınırı yok | Satış veya kiralama sırasında ya da satış veya kira sözleşmesinin kurulmasından itibaren 14 gün içinde (md. 8/1) |
| Bağlı satış | Yönetmelikte açık düzenleme yok | Sigorta, alımın şartı yapılamaz; almayan müşteriye fiyat veya koşul farkı uygulanamaz (md. 8/4-5) |
| Satış noktasında bilgilendirme | Sigorta şirketi, kapsam, tazminatı kimin ödeyeceği, ek bilgi kaynağı (md. 10/4); ürün teşhiri gibi herkese açık önerilerde ise prim tutarının açıkça gösterilmesi 2021/14 sayılı Genelge md. 4’te aranıyordu | Bunlara ek olarak şirketin ve varsa aracının unvanı ve iletişim bilgileri ile prim tutarı (md. 8/3) |
| Bilgilendirme ve poliçe | Mesafeli sözleşmelere 14/2/2020 tarihli ve 31039 sayılı Resmî Gazete’de yayımlanan Sigorta Sözleşmelerinde Bilgilendirmeye İlişkin Yönetmelik uygulanır, poliçe TTK 1424 uyarınca verilir (md. 9/2-3); 10. maddedeki sigortalarda bilgilendirme ve poliçe çağrı merkezi veya kalıcı veri saklayıcısı aracılığıyla (md. 10/5) | 14/2/2020 tarihli ve 31039 sayılı Resmî Gazete’de yayımlanan Sigorta Sözleşmelerinde Bilgilendirmeye İlişkin Yönetmelik tüm bütünleşik sigortalara uygulanır; poliçe TTK 1424 uyarınca verilir, TTK 1425’e uygun olarak kalıcı veri saklayıcısıyla da verilebilir; çağrı merkezi seçeneği metinde yer almıyor (md. 9/1-2) |
| Müşteri onayı | Yönetmelikte yok | Kimliği doğrulayan ve beyanın tespitine veya kayıt altına alınmasına imkân veren güvenli bir yöntemle alınır (md. 9/3) |
| Sigortanın sona erdirilmesi | Özel düzenleme yok | Herhangi bir uzaktan iletişim aracıyla; girişten daha ağır bir yöntem dayatılamaz (md. 10/1-3) |
| Ana sözleşme (satış / kira) sona ererse | Özel düzenleme yok | Cayma, fesih, iptal veya dönmede sigorta da kendiliğinden ve cezasız sona erer (md. 10/4) |
| Prim tahsilatı | Mal bedeliyle birlikte alınabilir, ödeme belgesinde ayrı gösterilir; nakit veya kambiyo senediyle ödemede ayrıca prim tahsilat makbuzu verilir; ödeme şirkete yapılmış sayılır (md. 10/6) | Birlikte tahsilde prim ödeme belgesinde ayrı gösterilir; makbuz, ödeme aracına değil primin ayrı ödenmesine bağlandı; ödeme her halükarda şirkete yapılmış sayılır (md. 11/1) |
| Ticaret ortamı sağlayana ödenen bedel | Primle bağlantılı olamaz | Primle bağlantılı olmama kriteri kaldırılmış. Sigorta aracılığı komisyonu olarak değerlendirilemez (md. 11/2) |
| Bilgi güvenliği | Mesafeli sözleşmelerde ve (2021/14 sayılı Genelge md. 5/2 ile) 10. maddedeki sigortalarda prim tahsilatı için: 5464 sayılı Banka Kartları ve Kredi Kartları Kanunu, 6493 sayılı Ödeme ve Menkul Kıymet Mutabakat Sistemleri, Ödeme Hizmetleri ve Elektronik Para Kuruluşları Hakkında Kanun ve bunların ikincil düzenlemelerine uygun süreçler ile gerekli ve yeterli güvenlik tedbirleri (md. 11). | Prim tahsilatındaki aynı yükümlülük tüm bütünleşik sigortaları kapsıyor (md. 12/1). Yönetmelik düzeyinde yeni olarak yetkili kuruluşlar; sunumda kullanılan bilgi sistemleri ve entegrasyonların güvenliğinden, işlem kayıtlarının tutulmasından ve bunların mevzuata uygunluğundan sorumlu (md. 12/2). Ticaret ortamı sağlayanlarla yapılan entegrasyonlardaki güvenlik açıklarının sorumluluğu da yetkili kuruluşta. |
| SEDDK’ya bildirim | Yalnızca 10. maddedeki sigortalar için: uygulamaya geçmeden bir ay önce yetkili kuruluşlarca SEDDK’ya bildirim; SEDDK, idari yaptırım saklı kalmak üzere uygulamada değişiklik isteyebilir (md. 10/9); bildirimin içeriği (şirket ve aracı bilgileri, ürünler, iş akışı, mağaza ve ekran görselleri, tahsilat süreçleri) 2021/14 sayılı Genelge md. 5/3’te sayılıyordu | Aynı kural, tüm bütünleşik sigortalar için: uygulamaya geçmeden bir ay önce yetkili kuruluşlarca SEDDK’ya bildirim; SEDDK, idari yaptırım saklı kalmak üzere değişiklik isteyebilir (md. 13) |
Sigorta Müşterisini Koruyan Yeni Kurallar
Yeni Yönetmelik, sigortanın müşteriye sunulmasından sözleşmenin sona erdirilmesine kadar farklı aşamalarda güvenceler getiriyor:
- Bağlı satış yasağı: Sigorta, mal veya hizmetin alınmasının şartı haline getirilemez. Sigortayı almayan müşteriye fiyat veya koşullarda farklı davranılamaz (md. 8/4-5).
- Onayın güvenli yöntemle alınması: Sigorta şirketi, sözleşme kurulmadan önce müşteriyi işlemin yapıldığı ticaret ortamı hakkında bilgilendirmeli. Müşterinin onayı, kimliğini doğrulayan ve beyanının tespitine veya kayıt altına alınmasına imkân veren güvenli bir yöntemle alınmalı (md. 9/3).
- Çıkışın girişten zor olmaması: Fesih talebi, herhangi bir uzaktan iletişim aracıyla ticaret ortamı sağlayan kişi veya kuruluşa ya da yetkili kuruluşa iletilebilir. Ticaret ortamı sağlayan, sözleşmenin kurulduğu yöntemle de fesih imkânı sunmak zorunda. Sigortanın sona erdirilmesi için sözleşmenin kurulmasında kullanılandan daha ağır bir yöntem dayatılamaz (md. 10/1-3).
- Ana sözleşmeyle birlikte sona erme: Mal veya hizmet sözleşmesinde cayma, fesih, iptal veya dönme hakkı kullanılırsa sigorta da tazminat veya cezai şart olmaksızın kendiliğinden sona eriyor (md. 10/4).
Yeni Yönetmeliğin Önceki Düzenlemelere Etkisi
Yönetmelik, 12 Kasım 2026 tarihinde yürürlüğe girdi ve bir geçiş süresi öngörülmedi. Aynı Resmî Gazete’de, 2021 tarihli Yönetmeliği değiştiren ayrı bir yönetmelik daha yayımlandı. Böylece iki düzenleme arasındaki ilişki de yeniden kuruldu:
- Eski 10. madde kaldırıldı. 2021 tarihli Yönetmeliğin mal ve hizmet satışına bağlı sigortaları düzenleyen 10. maddesi yürürlükten kalktı. Bu alan artık Bütünleşik Sigortalar Hakkında Yönetmeliğe tabi.
- E-ticaret yasağı korunurken istisnanın kapsamı genişledi. Yetkili kuruluşların kendi siteleri dışındaki e-ticaret ortamlarında sigorta satışı yasağı ve bu yasağın istisnası korunuyor. Ancak 9/4. maddedeki istisna atfı, yürürlükten kaldırılan 10. madde yerine Bütünleşik Sigortalar Hakkında Yönetmeliğe yönlendirildi. Bütünleşik sigortanın kapsamı eski 10. maddeden daha geniş olduğu için bu platformlarda sunulabilecek ürünler de genişledi. Diğer ürünler için bu platformlara yine yalnızca reklam ve ilan verilebiliyor.
- 2021 tarihli Yönetmeliğin kapsamı yeniden düzenlendi. Yönetmeliğin amacı, kapsamı ve üçüncü bölümünün başlığı değiştirildi. Üçüncü bölümün başlığı “Mesafeli Akdedilen Sigorta Sözleşmeleri” oldu. Bundan sonra 2021 tarihli Yönetmelik sigortacılık faaliyetinin sınırları, tüketici lehine sigortalar ve mesafeli sözleşmeler için; yeni Yönetmelik ise bütünleşik sigortalar için uygulanacak.
- 2021/14 sayılı Genelge yürürlükte, yeni bir ikincil düzenleme bekleniyor. Değişiklik yönetmeliğinde Genelgeye ilişkin bir hüküm bulunmuyor; dolayısıyla Genelge hâlâ yürürlükte. Ancak e-ticaret yasağına (md. 2/2) ve mal ve hizmete bağlı sigortalara (md. 5) ilişkin hükümleri, yürürlükten kaldırılan 10. maddeye atıf yapıyor. Örneğin, seyahatte “faaliyeti bizzat gerçekleştirenler” şartı yeni düzenlemeyle örtüşmüyor. SEDDK’nın yeni Yönetmeliğin uygulamasına ilişkin yeni bir ikincil düzenleme yayımlayacağını değerlendiriyoruz.
Değişiklik yönetmeliğinde de geçiş hükmü bulunmuyor. Bu nedenle, eski 10. maddeye göre kurulmuş uygulamaların 12 Kasım 2026 tarihinden itibaren yeni kurallara uygun olması gerekiyor. SEDDK, yeni Yönetmeliğin 14. maddesiyle alt düzenleme yapmaya ve tereddütleri gidermeye yetkili. Bu süreçte yapılacak açıklamalar, uygulamanın netleşmesi açısından takip edilmeli.
Uygulamada Nelere Dikkat Edilmeli?
Yeni düzenlemeyle birlikte, mevcut uygulamaların gözden geçirilmesi ve genişleyen kapsamın sunduğu imkânların değerlendirilmesi gerekiyor. Bu süreçte öne çıkan başlıklar şunlar:
Ürün gamının yeni kapsama göre gözden geçirilmesi. Yönetmeliğin 5. maddesi; mal, ev hayvanı, geniş bir hizmet yelpazesi, vize ve ikamet işlemleri ile banka kredisine bağlı sigortalara alan açıyor. Bu nedenle mevcut ürünlerin yeni kapsama uygunluğu incelenirken, sunulabilecek yeni ürünler de değerlendirilebilir.
Prim sınırındaki artışın değerlendirilmesi. Yıllık prim sınırının 2026 yılı için 20.866 TL’den 33.030 TL’ye yükselmesi, daha yüksek teminatlı veya daha kapsamlı ürünlere alan açıyor. Sınırın, teminat başlangıcının düştüğü yılın ilk altı ayındaki aylık brüt asgari ücrete bağlı olduğu ve Kurulun bu tutarı ürün bazında yarıya indirebileceği veya iki katına çıkarabileceği dikkate alınmalı.
Satış akışlarının kontrol edilmesi. Sigortayı satışın şartı gibi gösteren veya sigortasız alımı dezavantajlı kılan adımlar gözden geçirilmeli. Müşterinin sigorta satın almama tercihi, mal veya hizmetin fiyatını ya da sunum koşullarını olumsuz etkilememeli.
Bilgilendirme metinlerinin ve görsellerinin güncellenmesi. Önceki Yönetmeliğin 10/4. maddesine göre hazırlanmış görsel ve metinler, yeni düzenlemenin gerektirdiği bilgileri karşılayacak şekilde güncellenmeli. Fiziki ortamda kolayca görülebilecek yerlerde, elektronik ticaret ortamında ise bir bağlantı üzerinden şu bilgiler sunulmalı (md. 8/3):
- Teminatı veren sigorta veya emeklilik şirketinin, varsa sigorta aracısının unvanı ve iletişim bilgileri.
- Sigorta priminin tutarı.
- Sigortanın konusu ve kapsamı ile riziko gerçekleştiğinde tazminatın riski üstlenen şirket tarafından sigortacılık mevzuatı uyarınca ödeneceği.
- Sigortaya ilişkin ilave bilgilere nereden ulaşılacağı.
Görsellerde, metinlerde ve dayanak sözleşmede, teminatın sigorta şirketi dışında satıcı veya ticaret ortamı sağlayan tarafından verildiği izlenimi yaratılmamalı (md. 8/2). Ayrıca Sigorta Sözleşmelerinde Bilgilendirmeye İlişkin Yönetmelik kapsamındaki bilgilendirme yapılmalı; sözleşme kurulmadan önce müşteri, işlemin yapıldığı ticaret ortamı hakkında bilgilendirilmeli ve onayı güvenli bir yöntemle alınmalı (md. 9/1 ve 9/3).
Fesih sürecinin kontrol edilmesi. Müşteri, sigortayı satın aldığı kanaldan ek bir zorlukla karşılaşmadan sona erdirebilmeli. Ana sözleşmenin iptalinde sigortanın da kendiliğinden sona ermesini sağlayacak entegrasyonlar kurulmalı.
Ticaret ortamı sağlayanlarla yapılan sözleşmelerin gözden geçirilmesi. Ticaret ortamı sağlayanlarla sigorta şirketleri arasındaki sözleşmelerde hizmet bedelinin yapısı, bilgi sistemleri ve entegrasyon güvenliği ile işlem kayıtlarına ilişkin sorumluluklar netleştirilmeli (md. 11-12).
Bütünleşik sigortalarda genişleyen kapsam, yeni ürün ve iş birlikleri geliştirmek için imkân sunuyor. Bu imkânların değerlendirilmesi, satıştan bilgilendirmeye, tahsilattan sözleşmenin sona erdirilmesine kadar tüm süreçlerin yeni kurallarla uyumlu hale getirilmesini gerektiriyor.
Kaynaklar
Banka Kartları ve Kredi Kartları Kanunu (Kanun No. 5464). (2006, 1 Mart). Resmî Gazete (Sayı: 26095).
https://www5.tbmm.gov.tr/develop/owa/kanunlar.durumu?kanun_no=5464
Bütünleşik Sigortalar Hakkında Yönetmelik. (2026, 12 Kasım). Resmî Gazete (Sayı: 33428).
https://www.resmigazete.gov.tr/eskiler/2026/11/20261112-2.htm
Ödeme ve Menkul Kıymet Mutabakat Sistemleri, Ödeme Hizmetleri ve Elektronik Para Kuruluşları Hakkında Kanun (Kanun No. 6493). (2013, 27 Haziran). Resmî Gazete (Sayı: 28690).
https://www.tcmb.gov.tr/wps/wcm/connect/2f1f7375-31cb-4c3b-b5c6-72d8561140a7/6493Kanun.pdf?CVID=&MOD=AJPERES
Sigorta Sözleşmelerinde Bilgilendirmeye İlişkin Yönetmelik. (2020, 14 Şubat). Resmî Gazete (Sayı: 31039).
https://resmigazete.gov.tr/eskiler/2020/02/20200214-2.htm
Sigortacılık Kapsamında Değerlendirilecek Faaliyetler ve Mesafeli Akdedilen Sigorta Sözleşmeleri Hakkında Yönetmelik. (2021, 16 Haziran). Resmî Gazete (Sayı: 31513).
https://resmigazete.gov.tr/eskiler/2021/06/20210616-3.htm
Sigortacılık Kapsamında Değerlendirilecek Faaliyetler ve Mesafeli Akdedilen Sigorta Sözleşmeleri Hakkında Yönetmelikte Değişiklik Yapılmasına Dair Yönetmelik. (2026, 12 Kasım). Resmî Gazete (Sayı: 33428).
https://www.resmigazete.gov.tr/eskiler/2026/11/20261112-3.htm
Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu. (2021, 31 Ağustos). Sigortacılık kapsamında değerlendirilecek faaliyetler ve mesafeli akdedilen sigorta sözleşmeleri hakkında genelge (Genelge No. 2021/14).
https://www.seddk.gov.tr/upload/Sigortac%C4%B1l%C4%B1k%20Mevzuat%C4%B1/Genelge/2021/2021-14-genelge.pdf
Türk Ticaret Kanunu (Kanun No. 6102). (2011, 14 Şubat). Resmî Gazete (Sayı: 27846).
https://mevzuat.adalet.gov.tr/mevzuat/103039